Deux fonds peuvent investir dans les mêmes marchés, suivre des stratégies géographiques comparables et pourtant afficher des résultats très différents. C’est notamment le cas des fonds conformes aux principes de la finance islamique. Contrairement à un fonds conventionnel, ils ne peuvent pas investir dans toutes les entreprises cotées. Ils doivent respecter des critères liés à la nature des activités exercées mais également à certains indicateurs financiers. Cette sélection peut modifier profondément les répartitions sectorielles et géographiques d’un portefeuille.
Pour comprendre ces mécanismes nous avons comparé deux ETF exposés aux marchés émergents : l’un conventionnel et l’autre conforme aux principes de la finance islamique. Leur composition mais aussi leurs performances en 2026 permettent d’illustrer concrètement les conséquences de ces règles d’investissement.
La première différence apparaît dans la répartition des investissements entre les secteurs économiques. Au 30 septembre 2026, le secteur technologique représentait 59% de l’ETF islamique contre 43% de l’ETF conventionnel. À l’inverse, le secteur financier ne pesait que 4% dans l’ETF islamique, contre 19% dans l’ETF conventionnel.
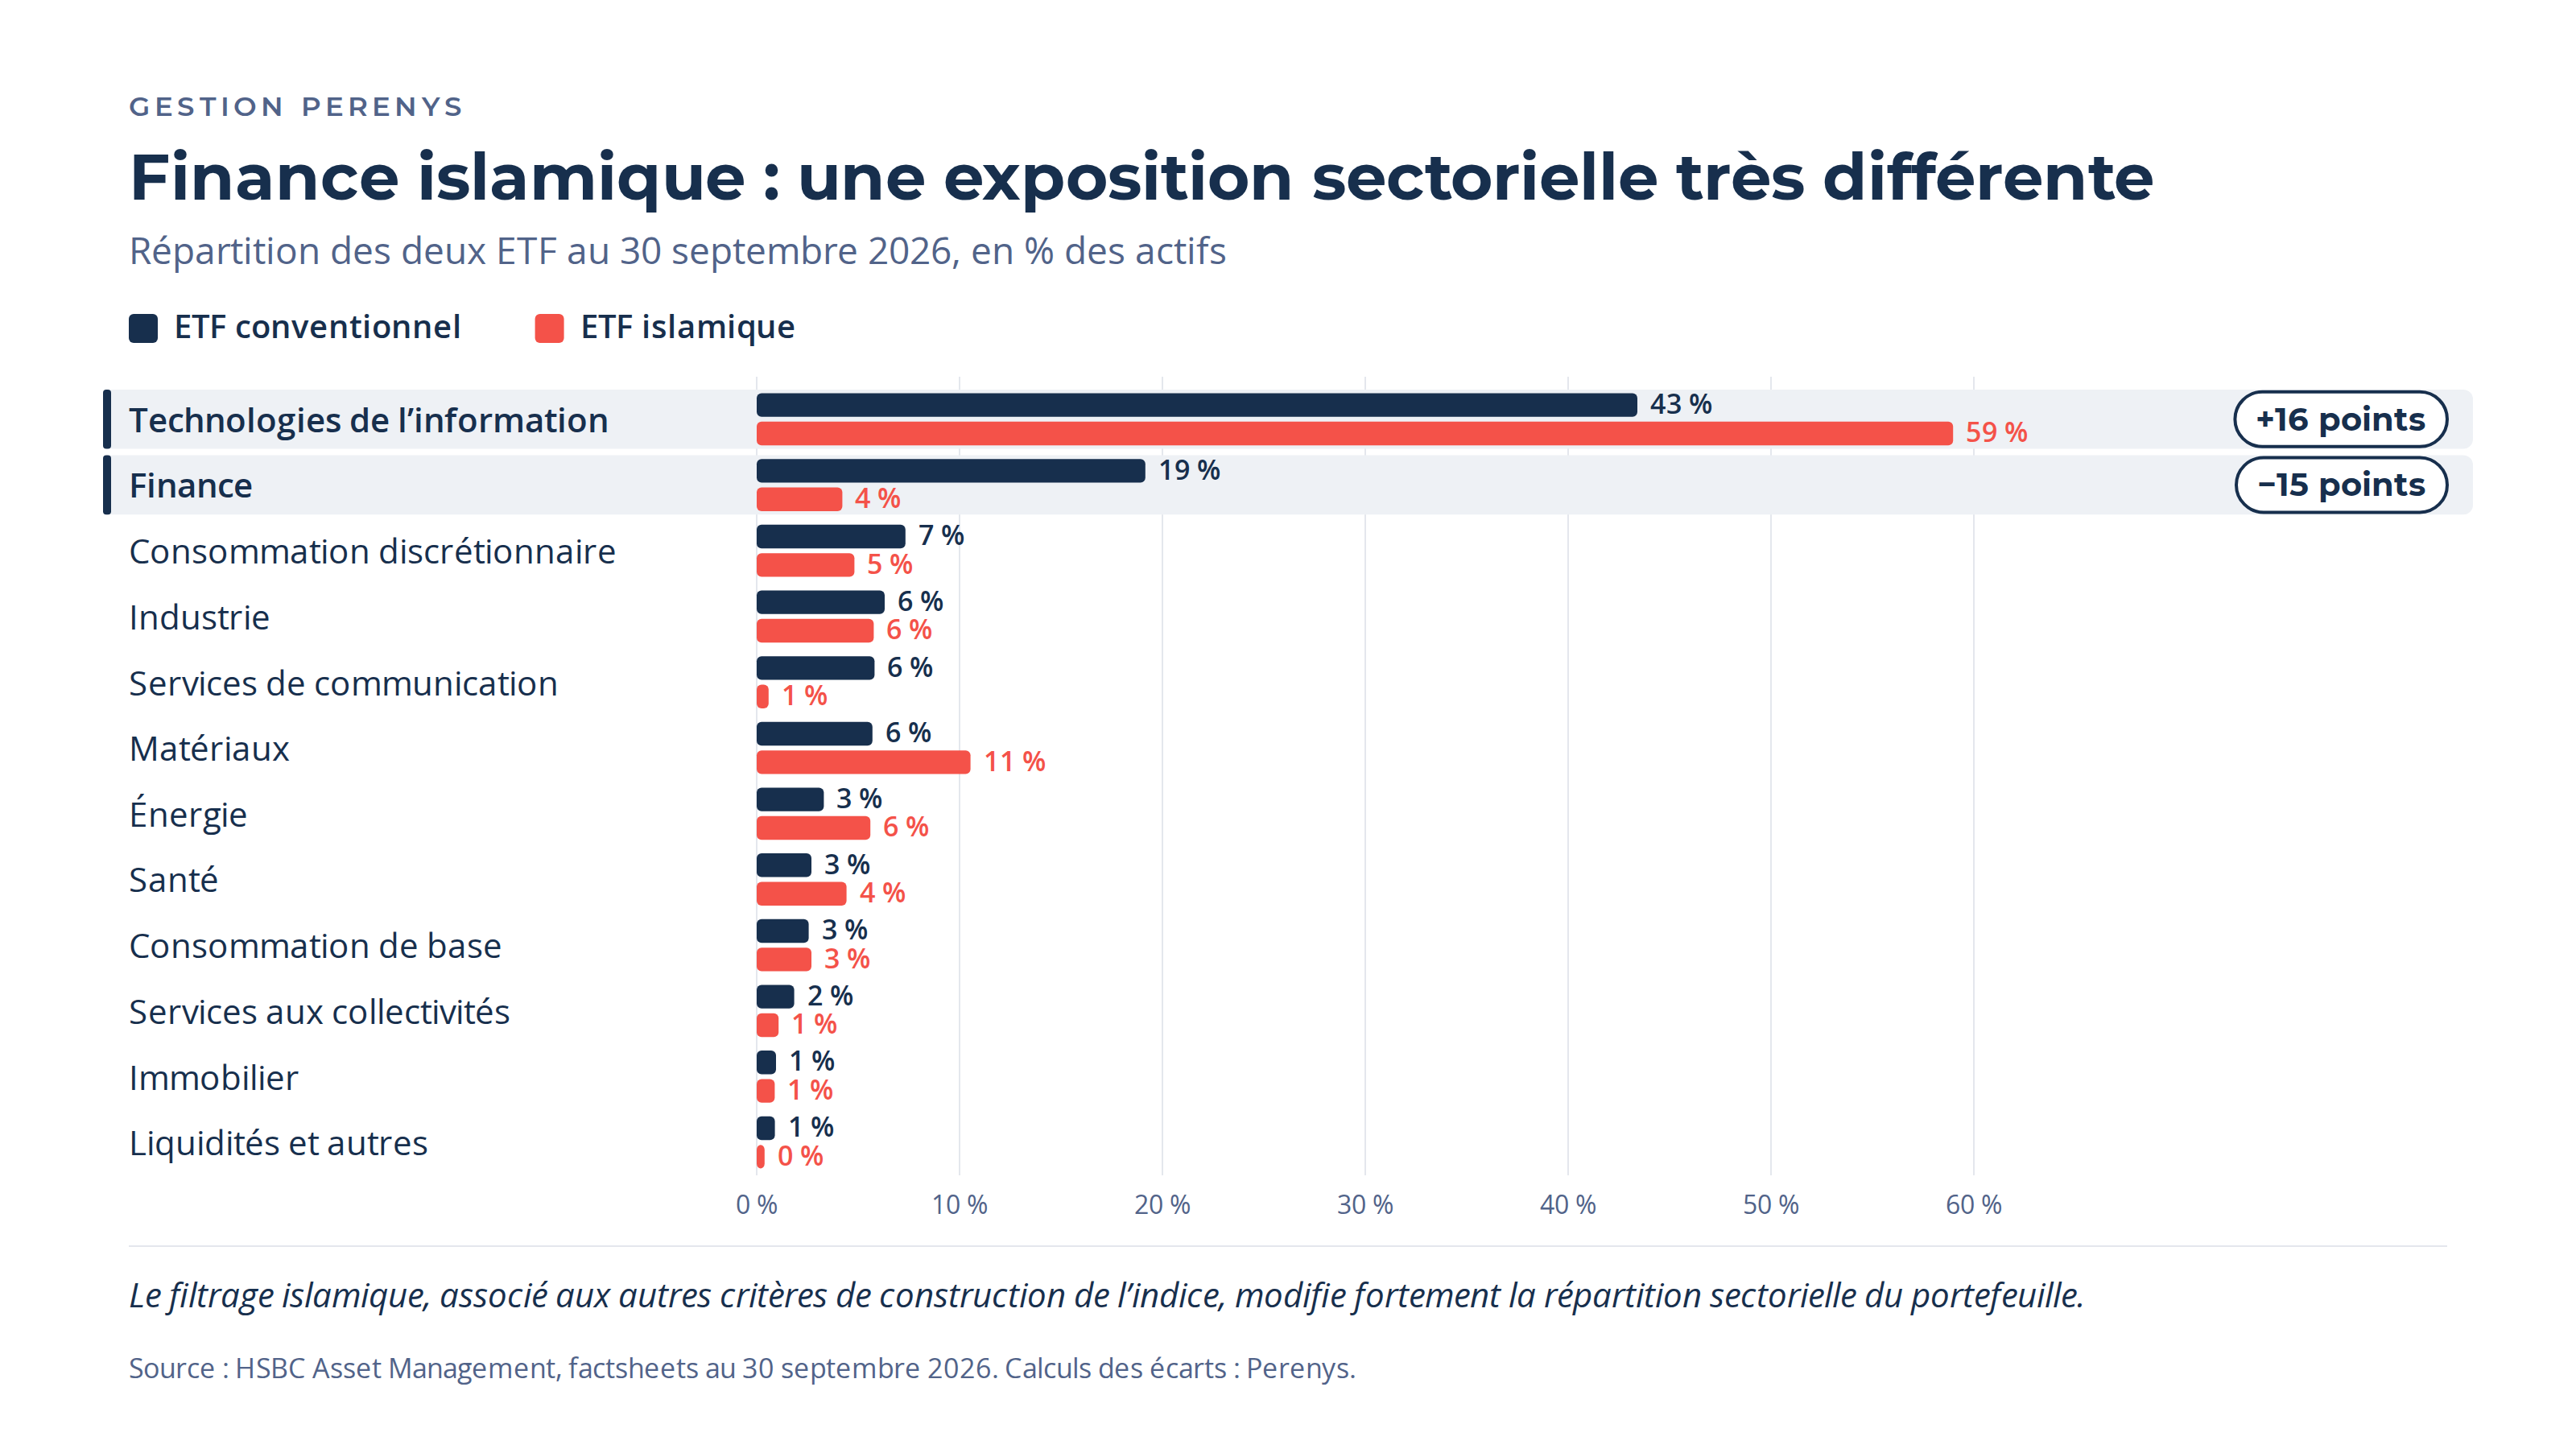
Cet écart s’explique par l’exclusion des activités reposant sur les intérêts, ce qui écarte une grande partie des banques et des établissements financiers conventionnels. Lorsqu’un secteur aussi important est fortement réduit, les entreprises qui restent éligibles occupent mécaniquement une place plus importante dans le portefeuille. Dans notre exemple, ce rééquilibrage profite particulièrement à la technologie. Les entreprises de semi-conducteurs représentent notamment une part importante des marchés émergents et peuvent répondre aux critères de sélection appliqués par l’indice islamique.
Le phénomène ne concerne toutefois pas uniquement la technologie. Les matériaux représentent 11% de l’ETF islamique, contre 6% de l’ETF conventionnel. À l’inverse, les services de communication sont nettement moins représentés dans l’ETF islamique : 1% contre 6% dans l’ETF conventionnel.
Ces différences illustrent un point essentiel : un fonds islamique ne correspond pas à un fonds conventionnel auquel on aurait simplement retiré les banques. La sélection des entreprises avec l’ensemble des critères modifie l’ensemble des équilibres sectoriels.
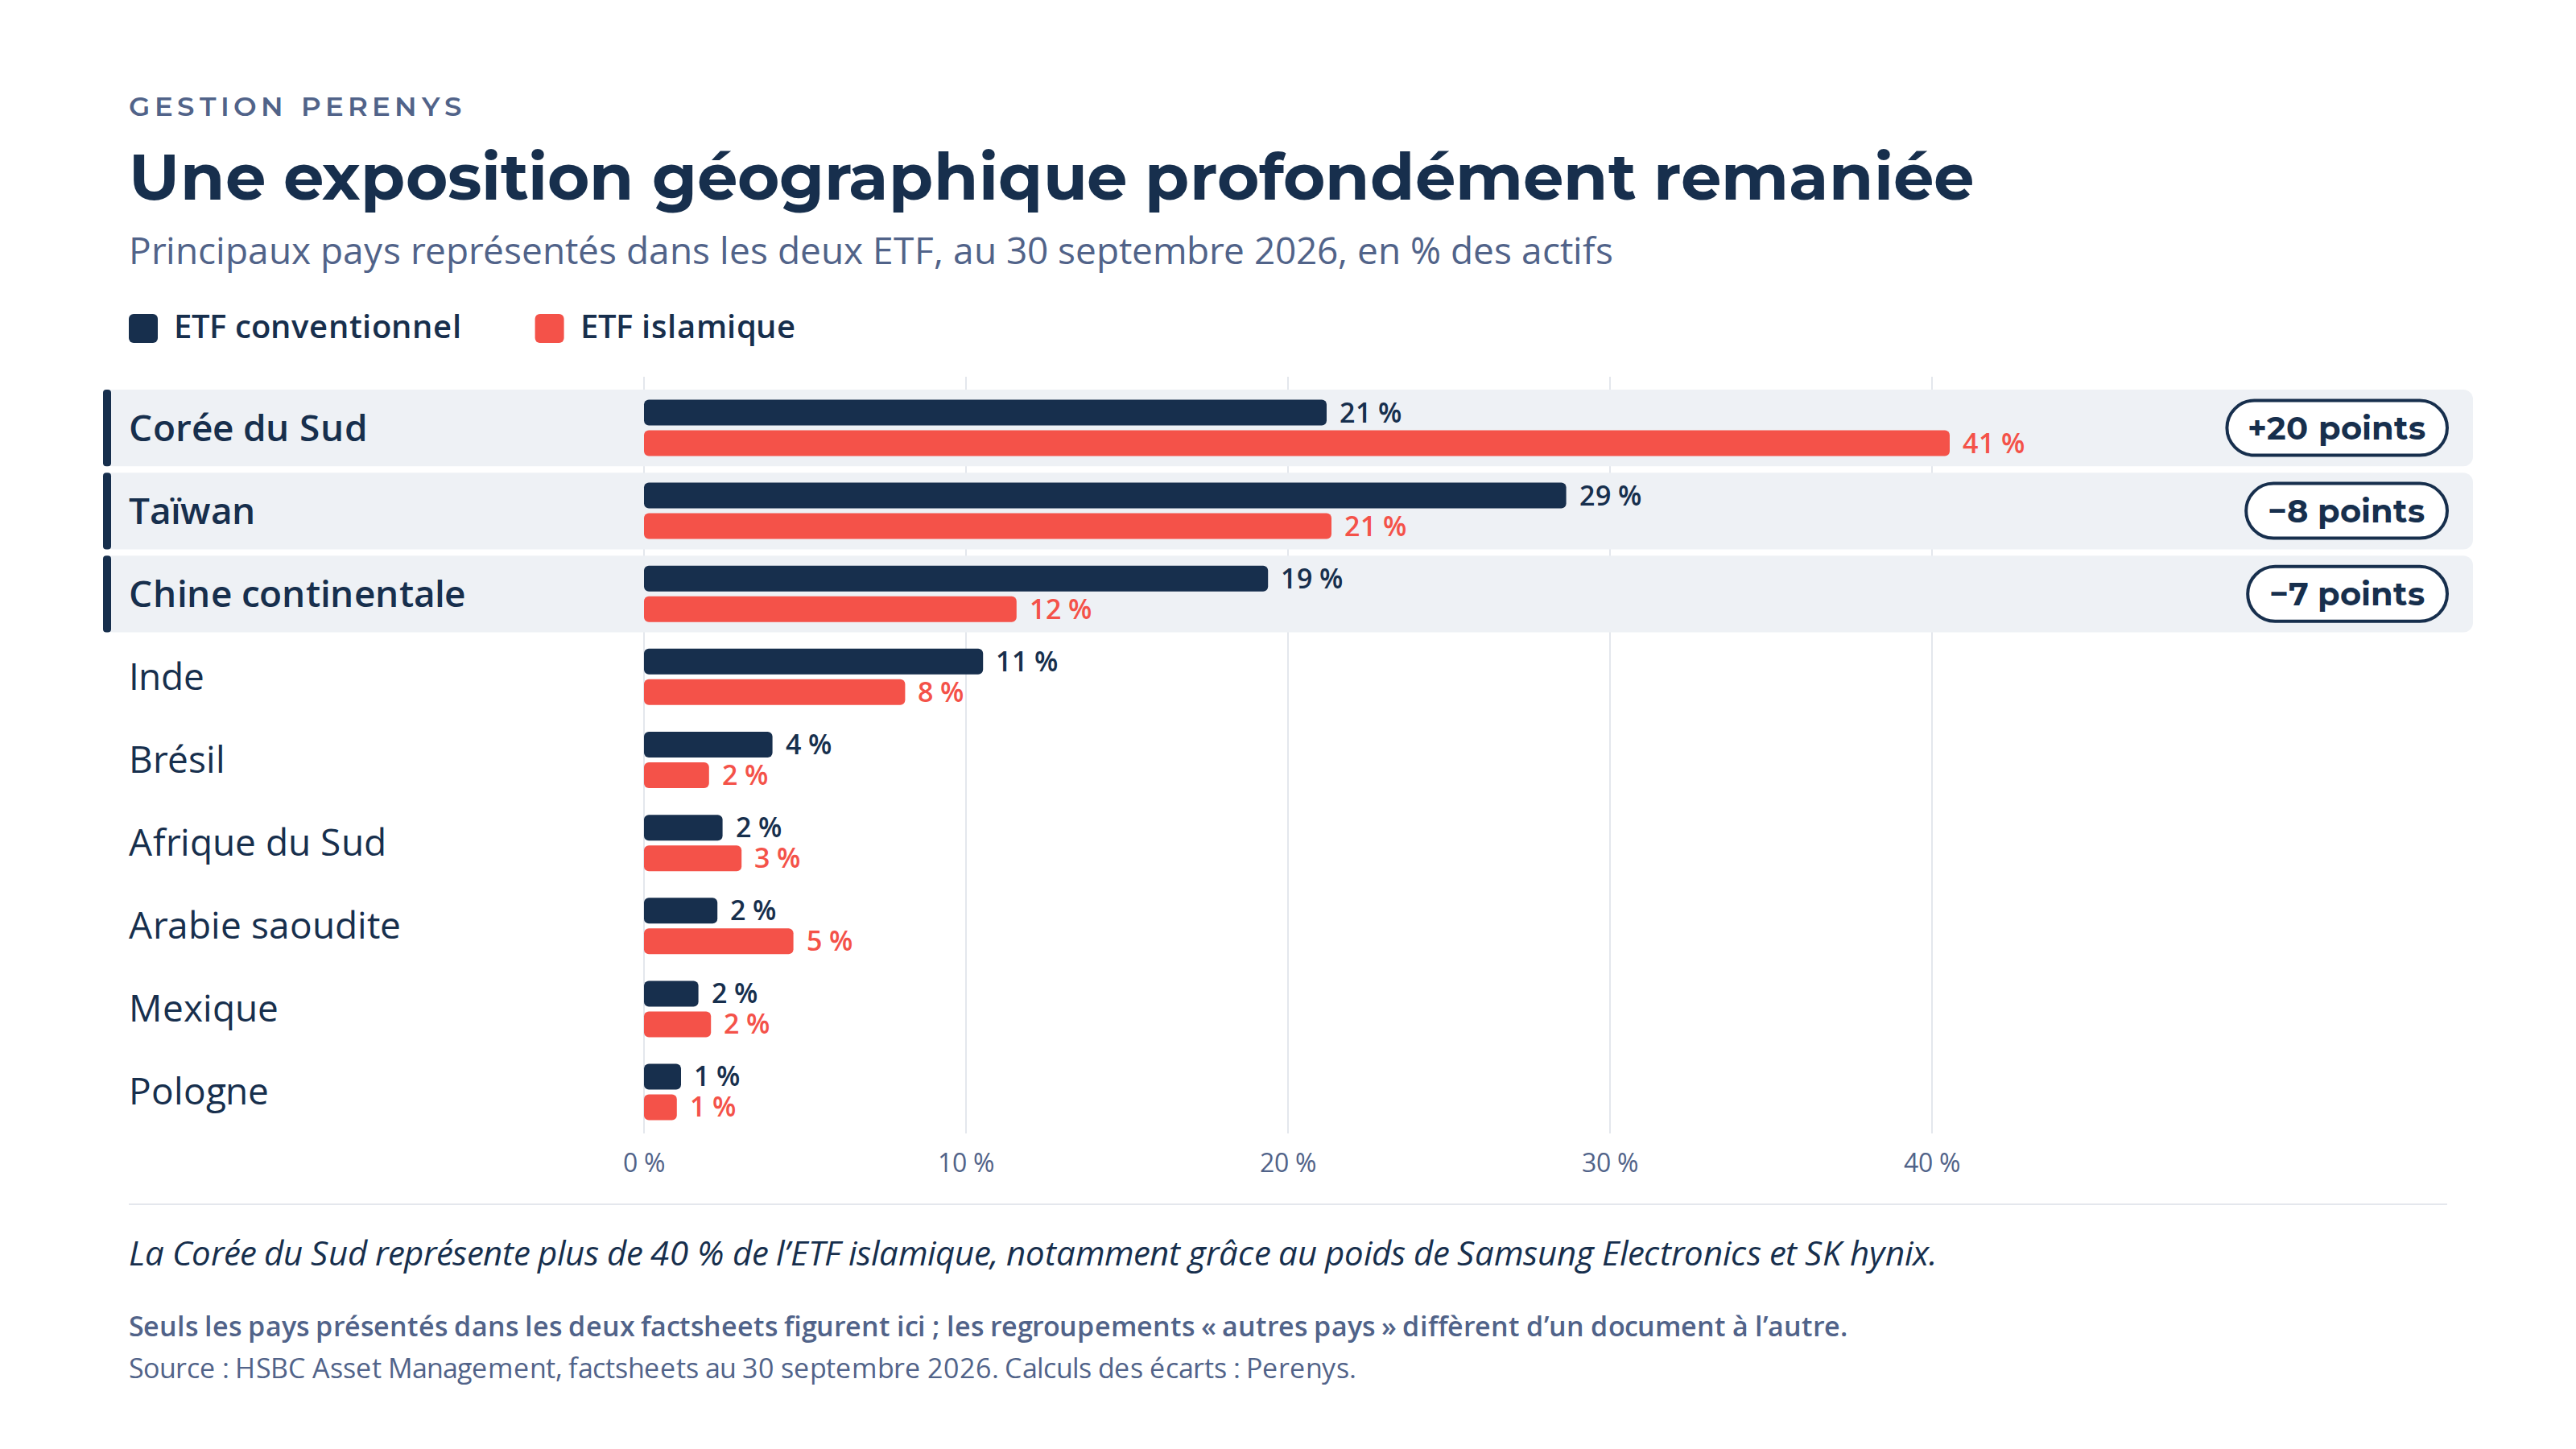
Cette différence de composition se retrouve également dans la répartition géographique des investissements. La Corée du Sud représente 41% de l’ETF islamique, contre 21% de l’ETF conventionnel. À l’inverse, Taïwan et la Chine occupent une place moins importante dans le premier.
Cette surpondération coréenne s’explique en grande partie par le poids de deux entreprises :
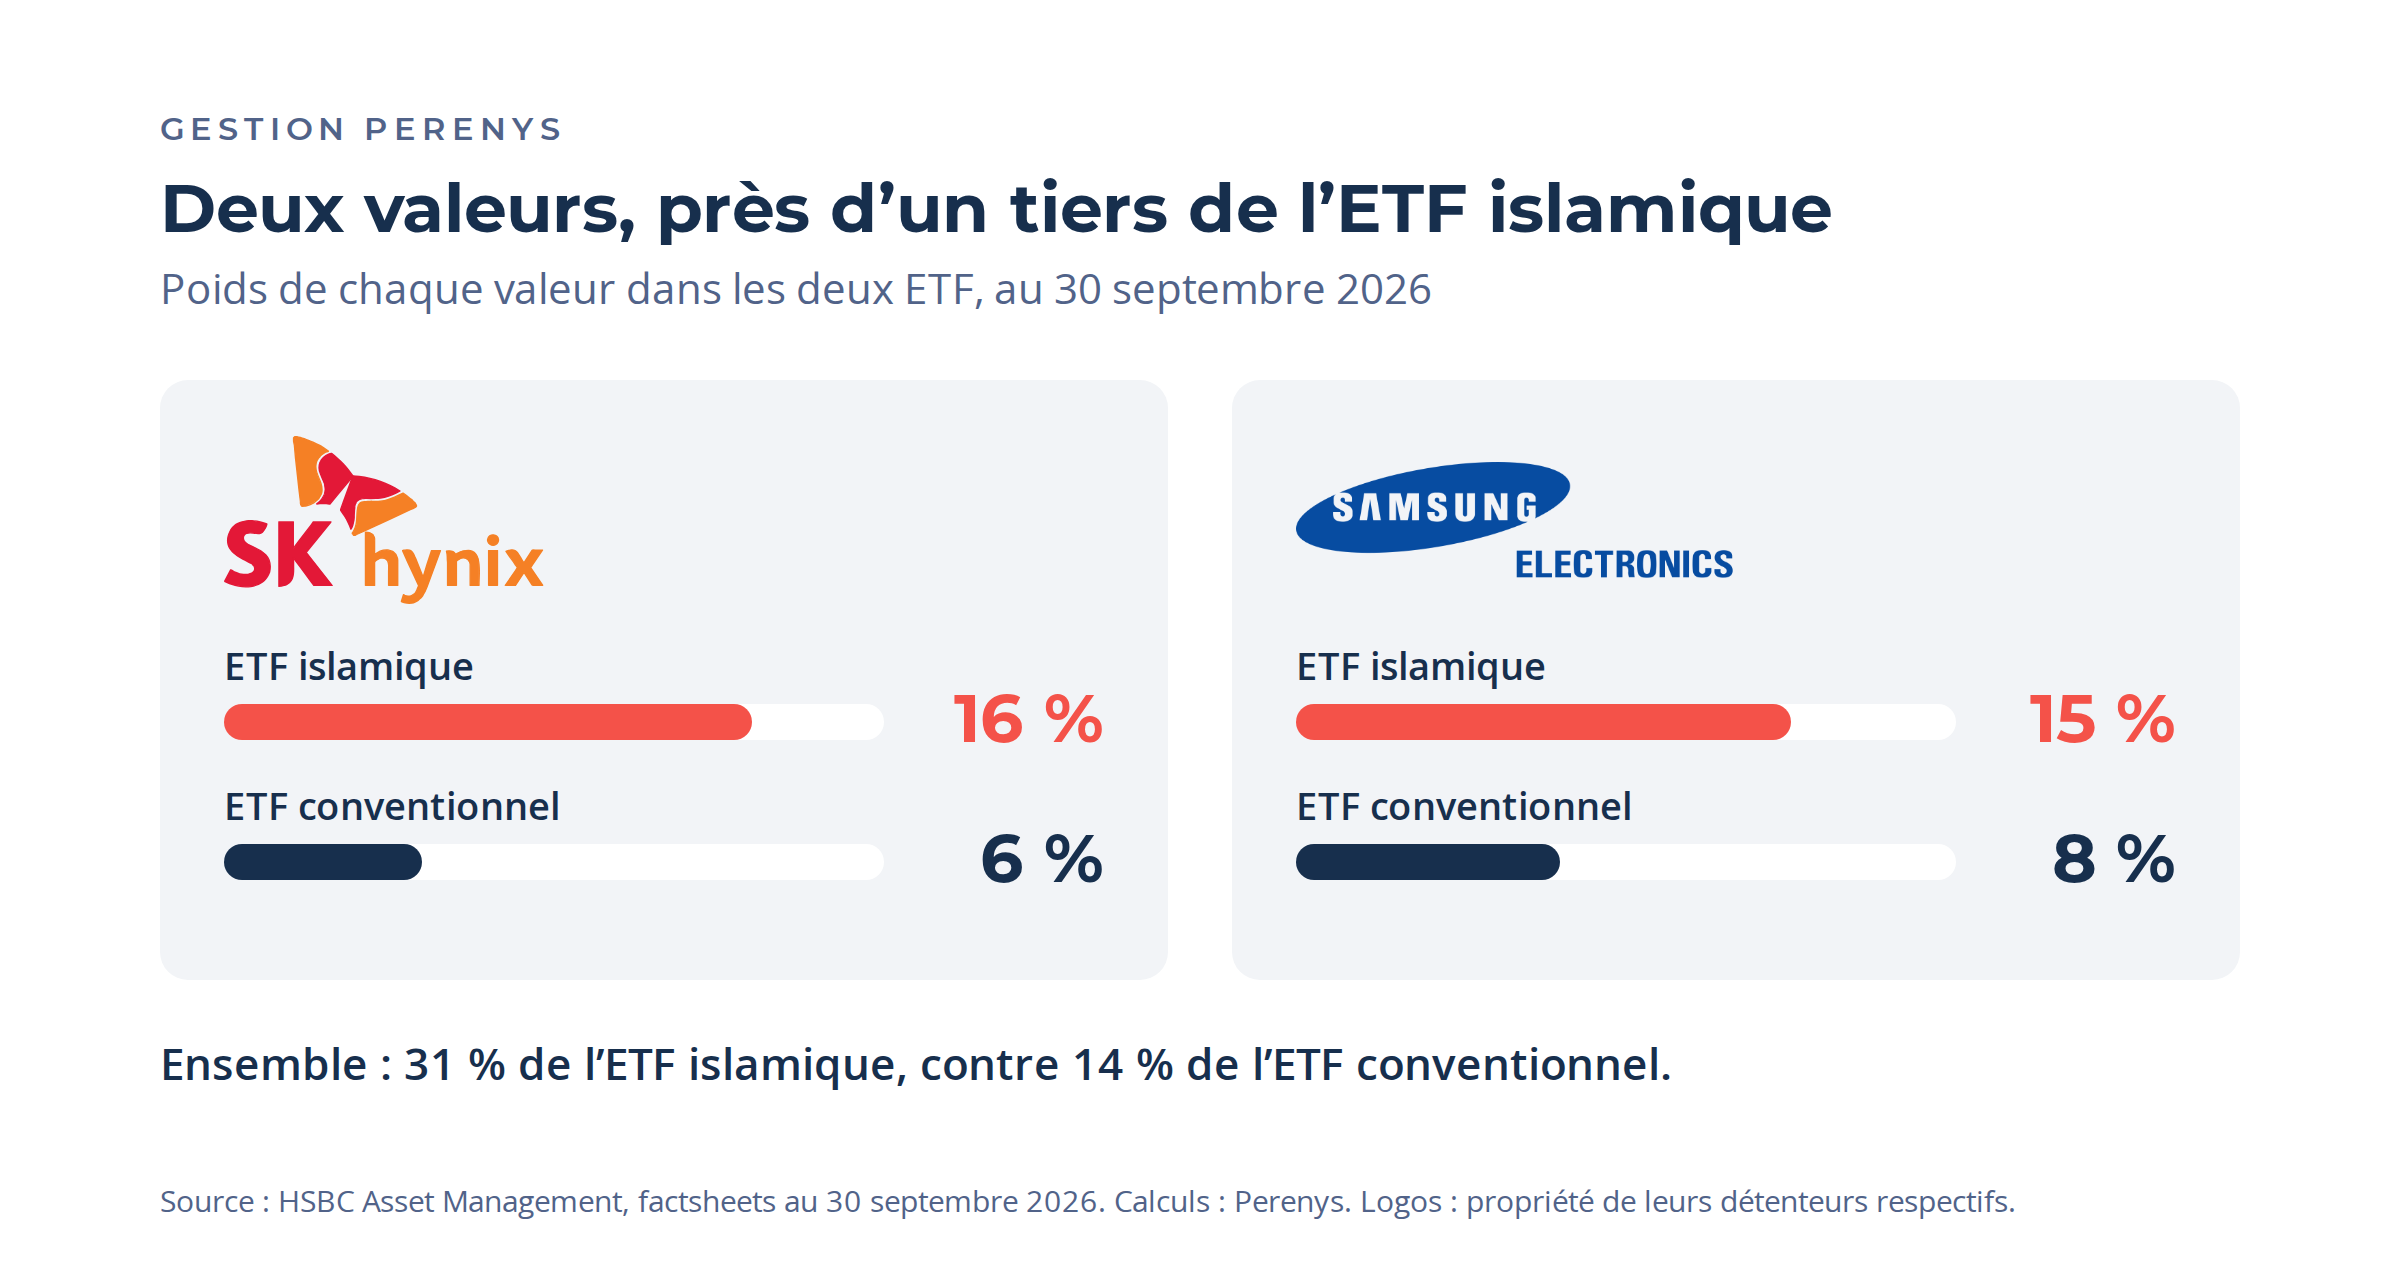

Cette situation présente un double visage. D’un côté, elle permet de bénéficier fortement de tendances structurelles comme le développement de l’intelligence artificielle, la croissance des besoins en mémoire informatique et les investissements dans les centres de données. De l’autre, elle rend le portefeuille plus sensible aux évolutions de quelques entreprises et d’une même industrie.
Le nombre de positions illustre également cette différence : 328 entreprises dans l’ETF islamique contre 1 191 dans l’ETF conventionnel. Cela ne signifie pas automatiquement que le premier est moins bien diversifié sur tous les plans. En revanche, cela montre que la diversification doit être analysée au-delà du simple nombre d’entreprises détenues : leur poids respectif, leurs secteurs, leurs zones géographiques comptent tout autant.
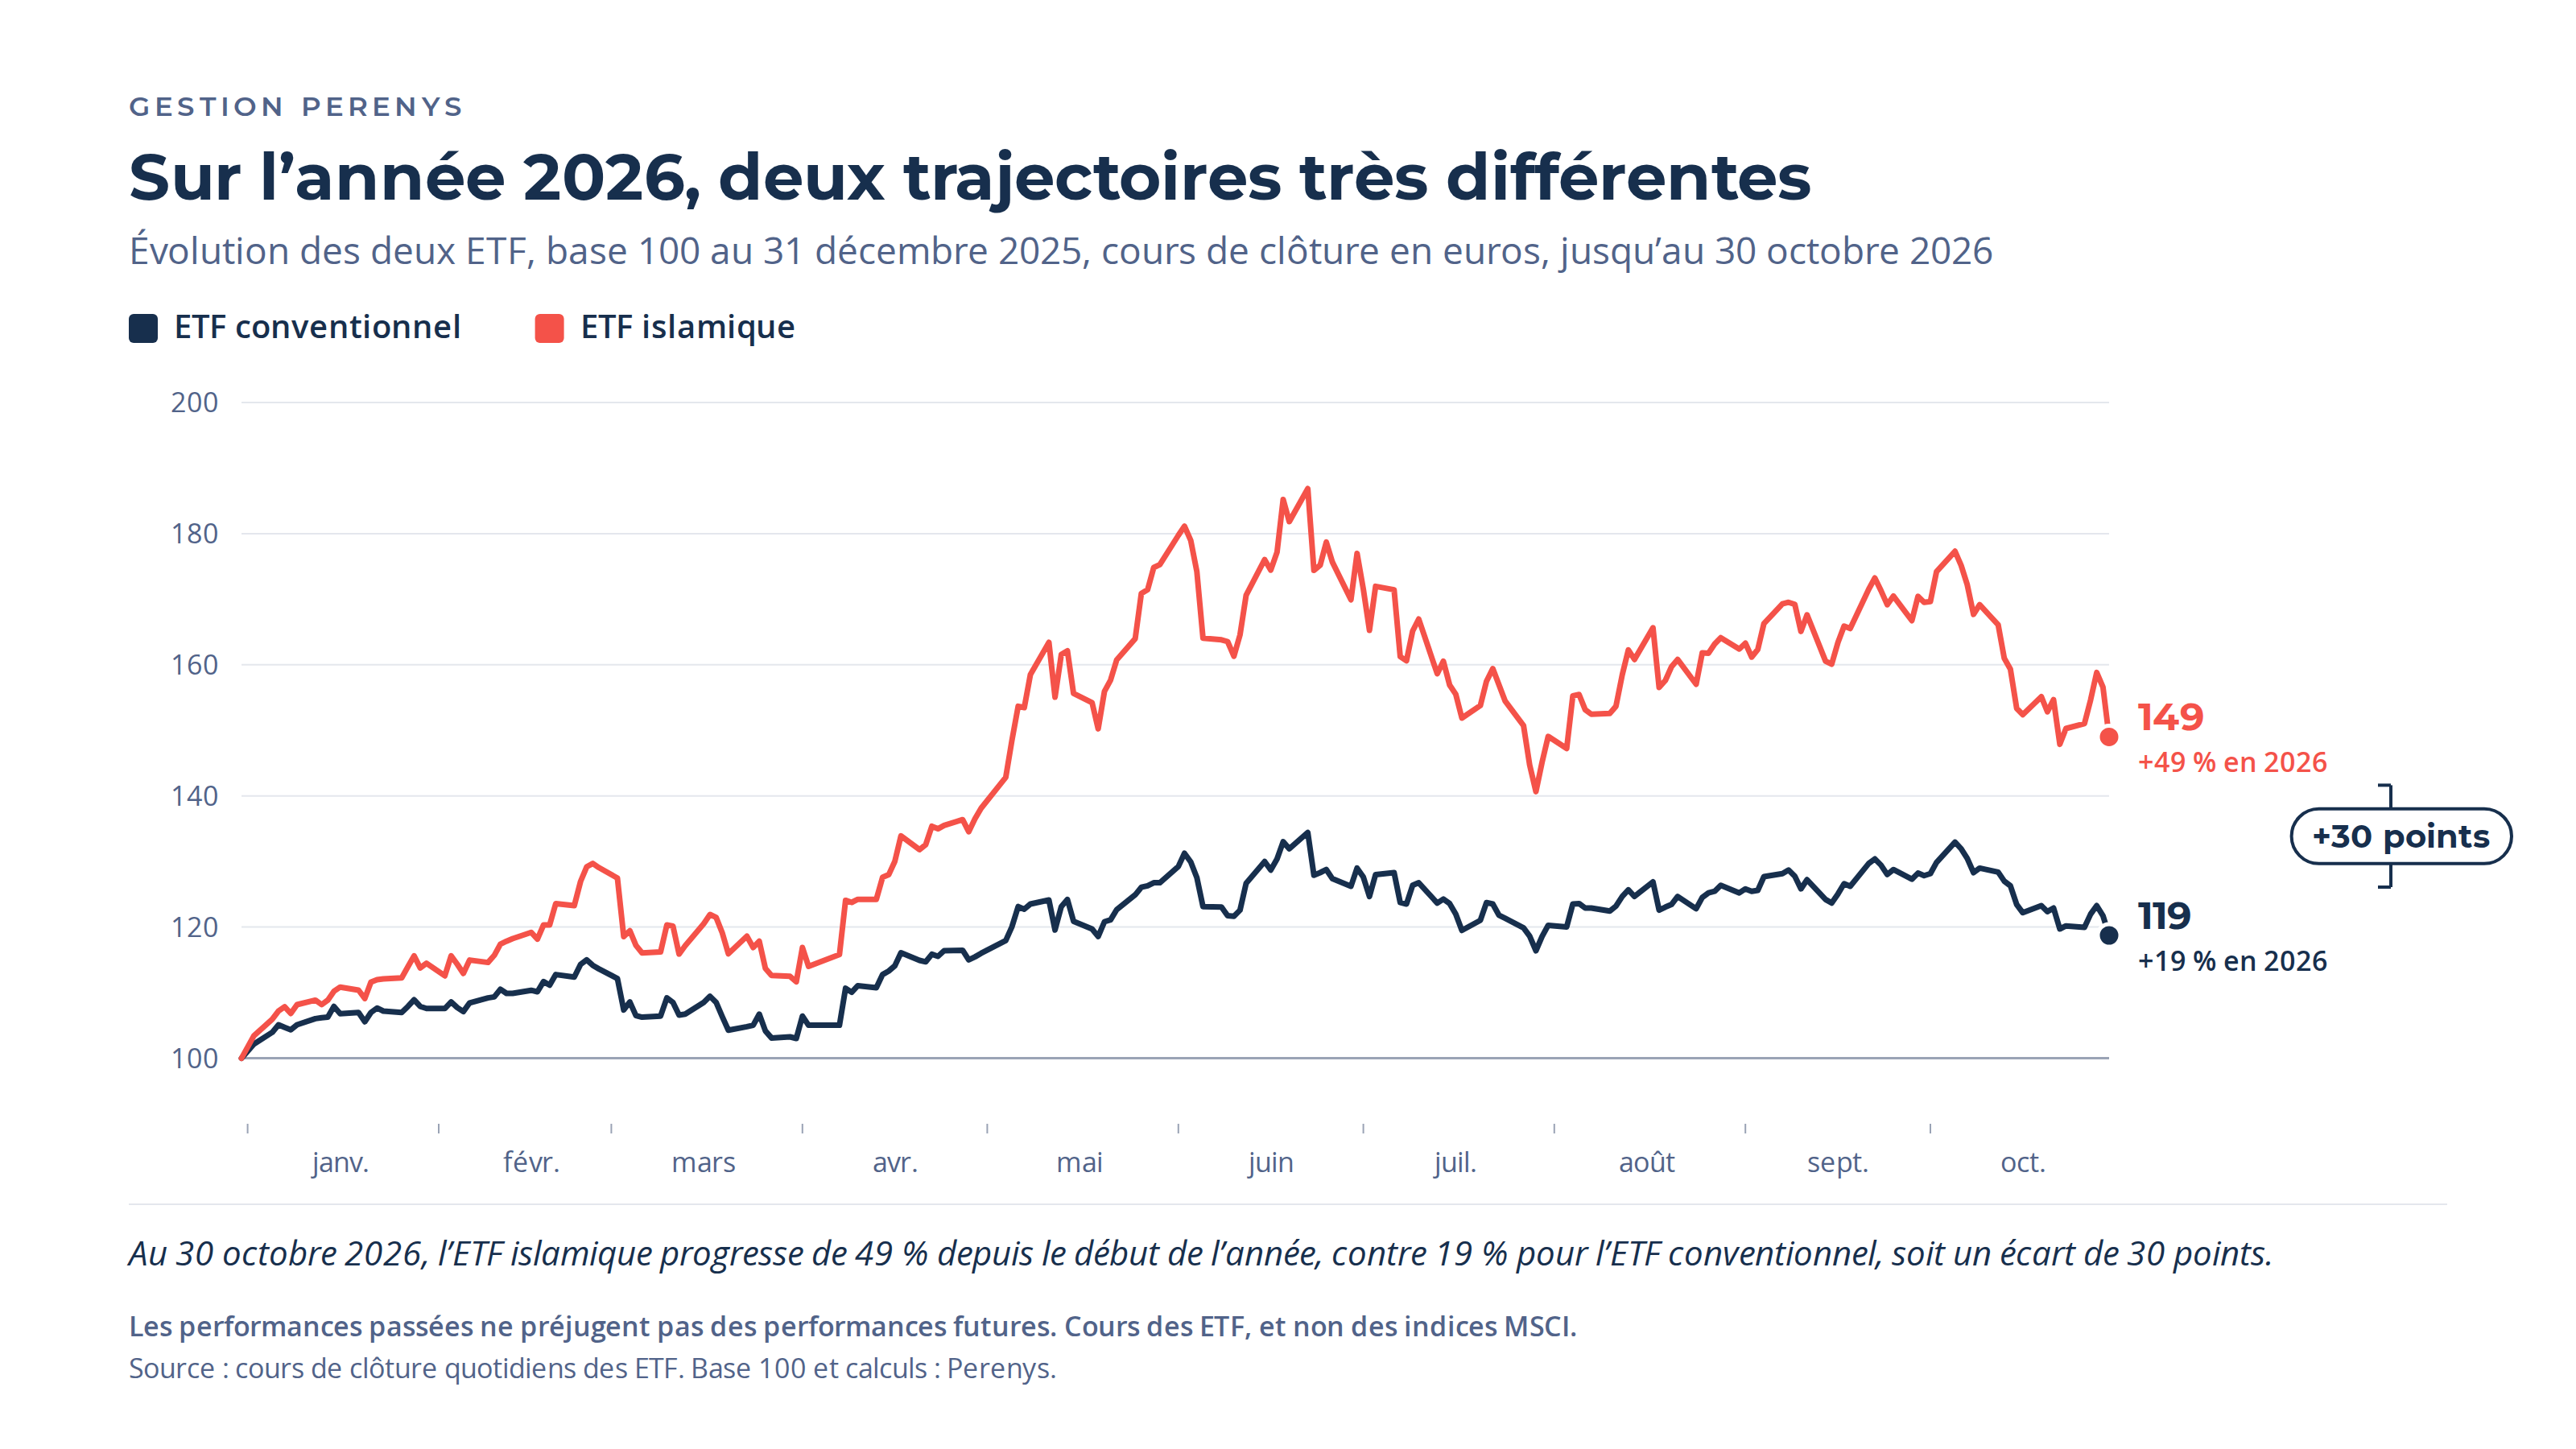
À fin octobre 2026, l’ETF conventionnel a progressé de 19% depuis le début de l’année contre 49% pour l’ETF islamique : un écart de 30% en faveur de l’ETF islamique.
Comment expliquer une telle différence entre deux fonds investis sur les marchés émergents ? Une partie de la réponse se trouve dans leur exposition sectorielle. Sur cette période, la forte présence des entreprises technologiques et des fabricants de semi-conducteurs dans l’ETF islamique a constitué un facteur de différenciation important. Les pondérations élevées de Samsung Electronics et SK Hynix ont notamment renforcé le phénomène.
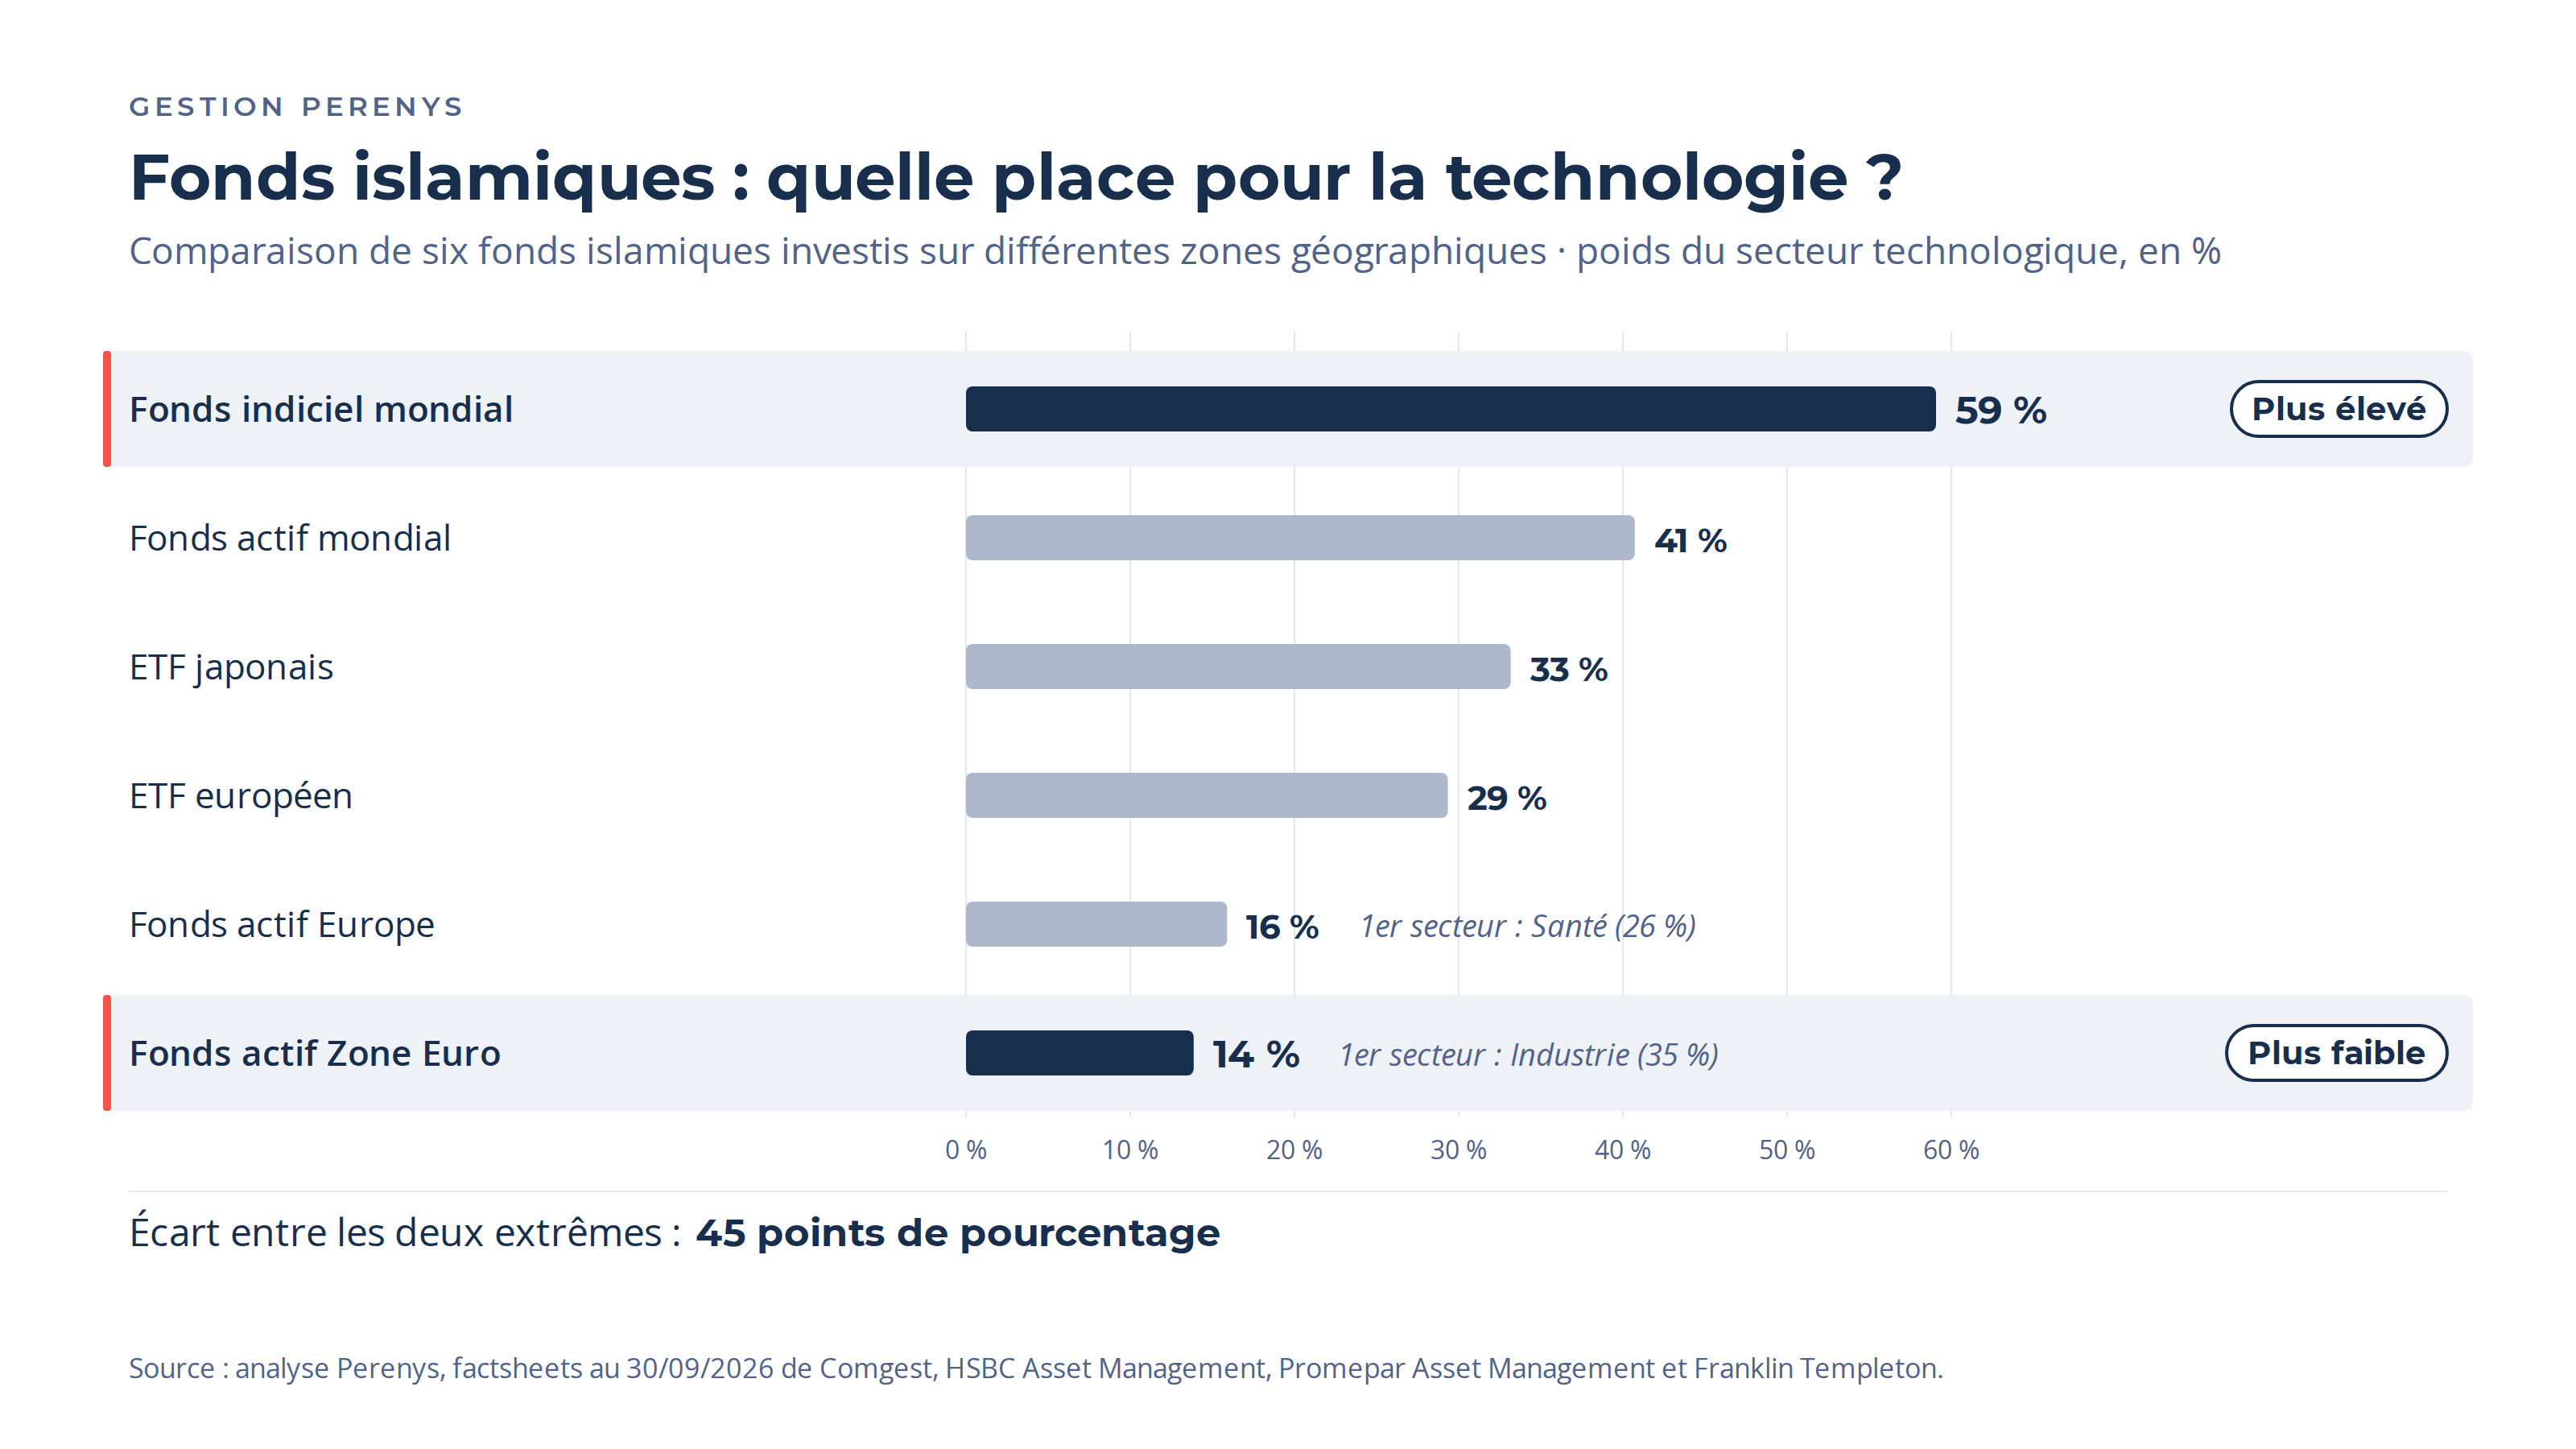
Pour répondre à cette question, nous avons analysé les allocations sectorielles de 6 fonds conformes aux principes de la finance islamique, couvrant différentes zones géographiques et combinant gestion active et gestion passive. L’objectif est de déterminer si la forte présence de la technologie constitue une caractéristique systématique de ces fonds.
Notre étude révèle des différences considérables. Au 30 septembre 2026, le poids de la technologie varie de 59% pour un fonds indiciel mondial à seulement 14% pour un fonds actif investi en Zone Euro, soit un écart de 45%.
1. Ces écarts s’expliquent d’abord par la géographie des investissements.
Un fonds mondial pondéré par capitalisation boursière est naturellement très exposé sur les États-Unis, où se concentrent certaines des plus grandes entreprises technologiques de la planète. Leur poids considérable dans les indices mondiaux se retrouve donc mécaniquement dans les portefeuilles qui les répliquent, qu’ils soient islamiques ou conventionnels. À l’inverse, un fonds investi en Europe évolue dans un univers boursier très différent. Les géants technologiques y sont moins représentés, tandis que l’industrie, la santé ou les matériaux occupent une place plus importante. Il est donc logique qu’un fonds européen présente généralement une exposition technologique inférieure à celle d’un fonds mondial fortement investi aux États-Unis.
Notre comparaison l’illustre : la technologie représente 59% du fonds indiciel mondial, contre 14% du fonds actif investi en Zone Euro au sein duquel c’est le secteur industriel qui est prépondérant avec 35%.
2. La gestion indicielle constitue un deuxième facteur d’explication.
Dans un environnement où les grandes capitalisations technologiques dominent certains marchés, les indices pondérés par capitalisation leur accordent mécaniquement une place importante. La concentration technologique peut donc exister dans les fonds conventionnels comme dans les fonds islamiques. Le screening islamique intervient ensuite comme un facteur supplémentaire. En excluant notamment une grande partie des établissements financiers conventionnels, il modifie l’univers d’investissement et peut renforcer le poids des grandes entreprises technologiques. Mais cet effet dépend de la composition initiale du marché : il ne se manifeste pas de manière identique aux États-Unis, en Europe ou au Japon.
La forte présence des entreprises technologiques dans l’ETF islamique émergents peut, à première vue, sembler contradictoire avec l’objectif de diversification. Pourtant, une concentration sectorielle ne constitue pas nécessairement une faiblesse : elle doit avant tout être comprise et replacée dans le contexte de l’allocation globale. À travers son exposition aux grandes entreprises asiatiques, notamment aux acteurs sud-coréens et taïwanais des semi-conducteurs, cet ETF permet de participer à des dynamiques économiques majeures : le développement des infrastructures numériques, les besoins croissants en puissance de calcul et les investissements liés à l’intelligence artificielle. Ces entreprises occupent une place stratégique dans les chaînes de valeur mondiales, bien au-delà de leurs marchés domestiques.
L’intérêt de cette exposition ne repose donc pas uniquement sur les performances récentes de la technologie, mais également sur le rôle économique de ces entreprises et leur potentiel de développement à long terme. Cette perspective n’efface toutefois pas les risques liés aux valorisations ou à la concentration sur quelques grandes entreprises. C’est précisément pourquoi cette exposition gagne à être associée à d’autres zones géographiques dont les marchés boursiers sont moins dominés par la technologie, notamment certains marchés européens où l’industrie, la santé et d’autres secteurs occupent une place plus importante. La diversification peut également s’appuyer sur d’autres classes d’actifs, comme l’immobilier coté et les sukuk, dont les moteurs de performance diffèrent de ceux des actions technologiques.
Les performances passées ne préjugent pas des performances futures.


