Les élections américaines de mi-mandat du 3 novembre ont marqué un tournant politique. Deux ans après le retour de Donald Trump à la Maison-Blanche, les démocrates ont remporté suffisamment de sièges pour reprendre le contrôle de la Chambre des réprésentants et du Sénat.
Ce résultat ouvre une nouvelle phase du mandat présidentiel : Donald Trump conserve la Maison-Blanche, mais devra désormais composer avec un Congrès contrôlé par l’opposition. Un changement important pour la politique américaine, dont les conséquences économiques méritent d’être comprises.
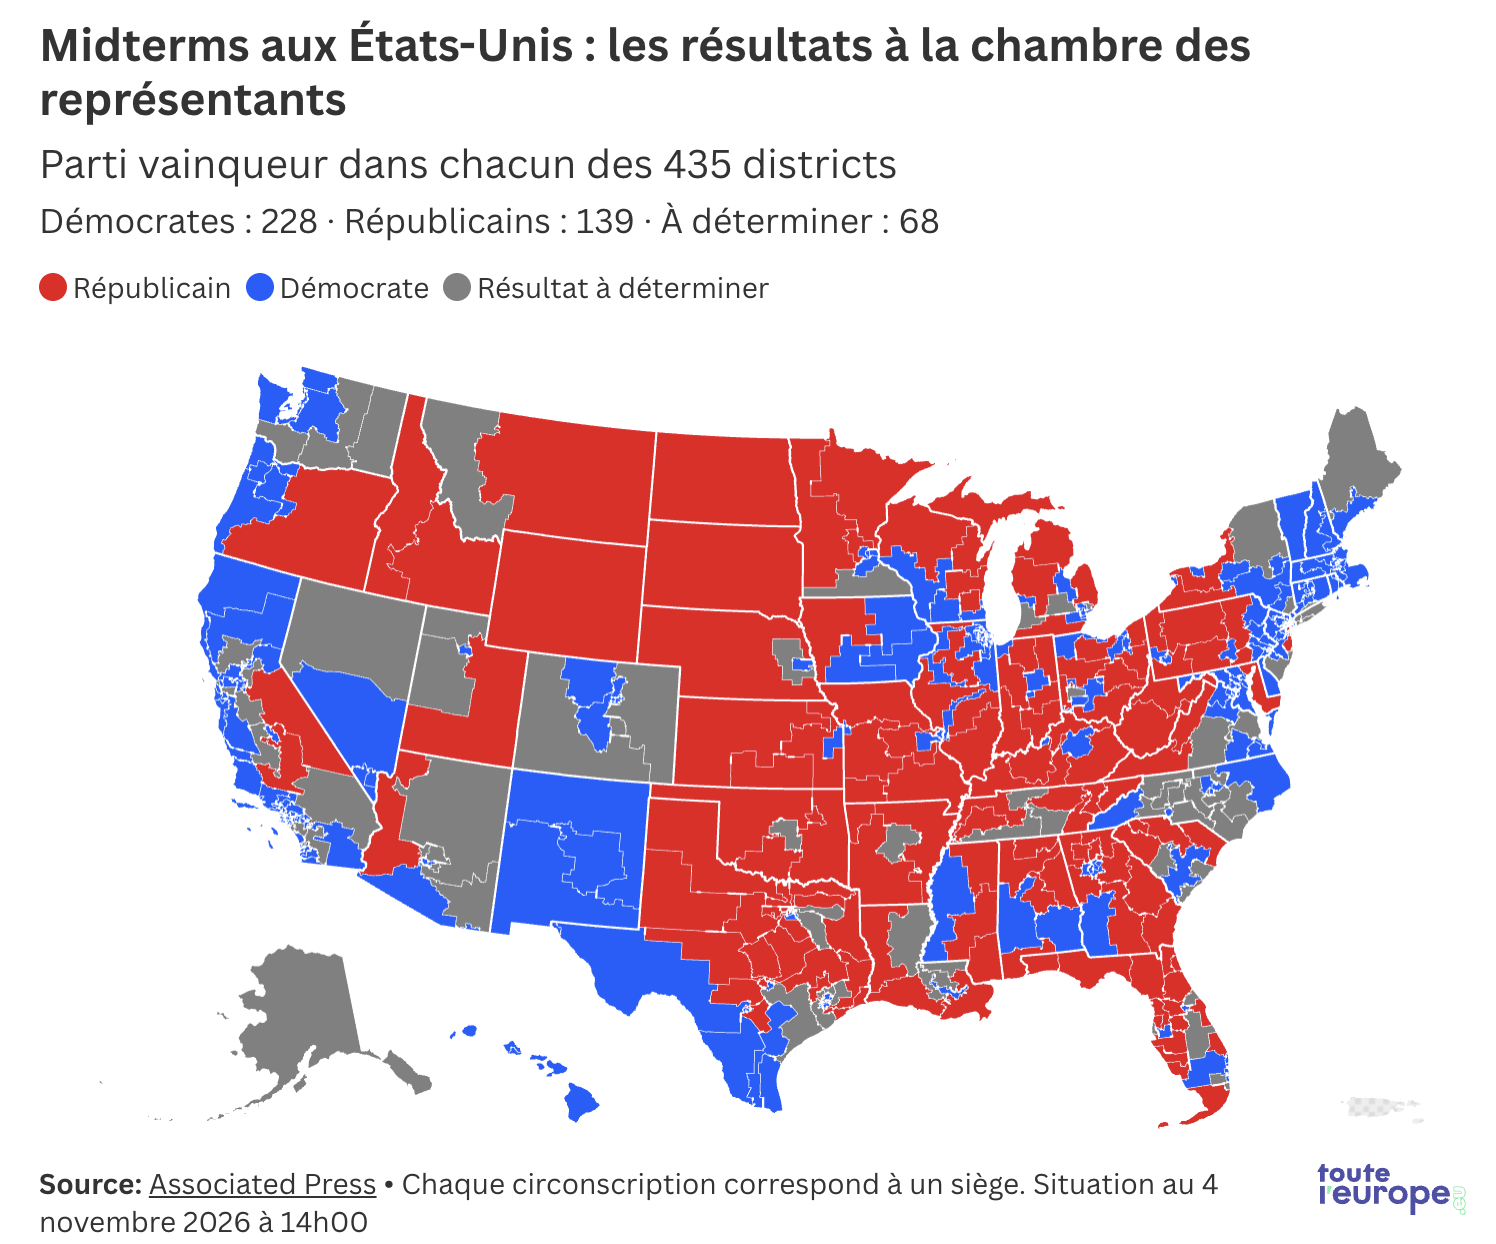
À mi-parcours du mandat présidentiel, les Américains renouvellent une partie de leurs représentants politiques.
Le Congrès est composé de deux chambres :
Les électeurs désignent également des nombreux responsables locaux, notamment des gouverneurs.
Ces élections ne permettent donc pas de changer de président. Elles déterminent en revanche la capacité de celui-ci à faire adopter ses réformes, puisque les deux chambres participent à l’élaboration des lois et des décisions budgétaires.
La victoire démocrate conduit à une configuration appelée “divided government”. Cela désigne une situation dans laquelle le président et au moins une chambre du Congrès appartiennent à des partis différents.
Concrètement, Donald Trump devra négocier davantage avec les démocrates pour faire adopter de nouvelles lois ou certaines mesures budgétaires. La nouvelle majorité pourra également renforcer les enquêtes parlementaires sur l’administration présidentielle. Cela ne signifie pas que Donald Trump perd sa capacité à gouverner. Il conserve ses pouvoirs exécutifs et certaines prérogatives importantes, notamment en matière de politique étrangère et commerciale.
Pour les investisseurs, un gouvernement divisé présente deux lectures possibles :
Le marché obligataire américain a réagi aux résultats des midterms : le rendement des obligations d’État à 10 ans a reculé de 6 points de base, à 4,906%, selon Fox Business.
Ce divided government semble être la cause de ce mouvement. En effet, avec une majorité démocrate dans les deux chambres, Donald Trump aura davantage de difficultés à faire adopter de nouvelles dépenses publiques ou des baisses d’impôts sans négocier avec l’opposition. Les investisseurs peuvent ainsi anticiper une politique budgétaire moins expansionniste, susceptible de limiter les pressions sur la croissance et l’inflation. Ces anticipations favorisent une détente des rendements obligataires à long terme.
Un autre mécanisme peut également jouer : face aux incertitudes sur les marchés actions, certains investisseurs se reportent vers les obligations d’État américaines. Leur prix augmente alors sous l’effet de la demande, ce qui fait mécaniquement baisser leur rendement.
Les valeurs technologiques sont particulièrement dans le viseur après les premières réactions au scrutin. Mais cette sensibilité intervient dans un contexte où les investisseurs s’interrogent déjà sur l’ampleur des investissements consacrés à l’intelligence artificielle.
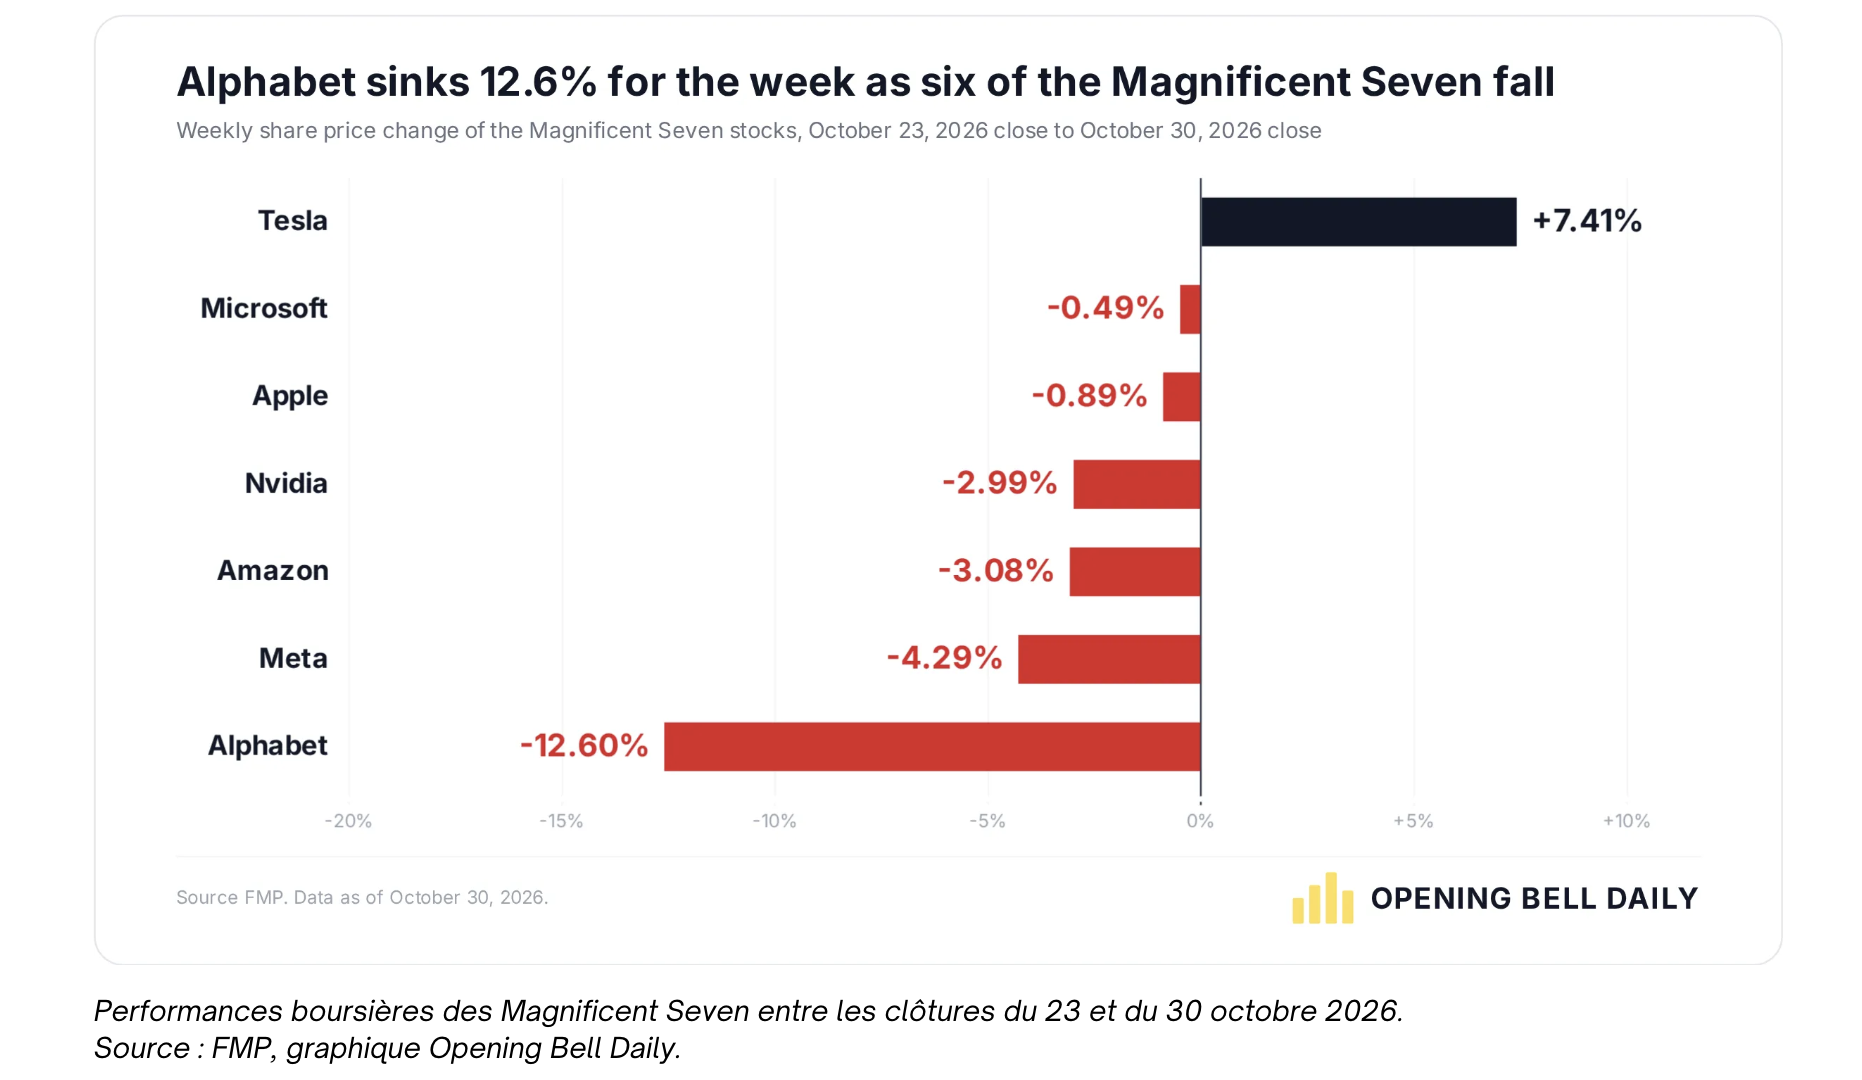
Les tensions sur les grandes valeurs technologiques ne datent pas des élections américaines. Entre le 23 et le 30 octobre, 6 des 7 Magnificent Seven ont terminé la semaine en baisse. Alphabet a notamment perdu 12,6%, tandis que Tesla faisait figure d’exception avec une progression de 7,4%.
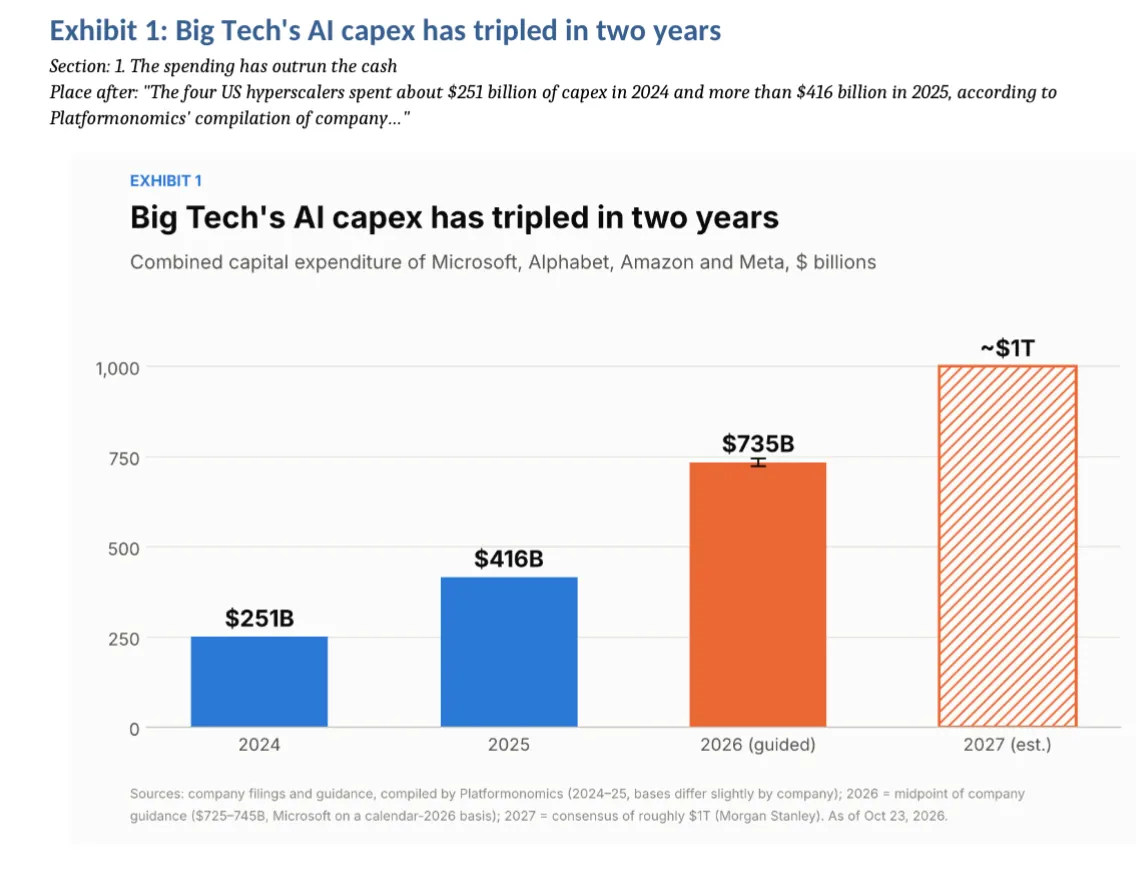
Ces élections interviennent donc dans un contexte où les investisseurs s’interrogent sur l’ampleur des investissements consacrés à l’intelligence artificielle. Les dépenses d’investissement totales de Microsoft, Alphabet, Amazon et Meta devraient atteindre 735 milliards de dollars en 2026, contre 416 milliards en 2025 et pourraient approcher 1 000 milliards de dollars en 2027.
La nouvelle majorité démocrate ajoute une dimension politique à cette interrogation avec de possibles débats sur la réglementation des grandes entreprises technologiques ou les conditions de développement des infrastructures. Il serait toutefois prématuré d’en conclure que les démocrates chercheront à freiner l’essor de l’IA américaine, qui demeure un enjeu stratégique face à la concurrence chinoise.
Les entreprises du solaire et des énergies renouvelables pourraient bénéficier d’un Congrès davantage favorable au soutien public aux énergies propres. Les investisseurs anticipent notamment le maintien de certains dispositifs fédéraux même si leur évolution dépendra des compromis avec l’administration Trump. Le secteur pourrait également profiter d’une rotation des capitaux, certains investisseurs réduisant leur exposition aux grandes valeurs technologiques au profit d’autres segments du marché. Il reste toutefois à confirmer que ces mouvements se prolongeront.
Les assureurs santé et les opérateurs hospitaliers pourraient bénéficier d’anticipations de dépenses publiques plus importantes, les démocrates étant traditionnellement favorables à un élargissement de la couverture santé. BNP Paribas estime que les démocrates ne pourront probablement pas rétablir des pans importants de l’Affordable Care Act. Avec le veto présidentiel, le potentiel législatif reste limité.
Le secteur de la défense pourrait être affecté par la nouvelle configuration politique américaine. Une partie des anticipations reposait sur un budget militaire pouvant atteindre 1 500 milliards de dollars, dont certaines orientations pourraient désormais être remises en question par la majorité démocrate du Congrès. Au delà des enjeux budgétaires, les démocrates pourraient également renforcer leur contrôle sur la politique militaire de l’administration Trump, notamment concernant le conflit avec l’Iran et, plus largement, l’engagement américain au Moyen-Orient.
Cette perspective a déjà provoqué une réaction spectaculaire sur les marchés de l’énergie. Le Brent est passé sous les 100 dollars puis sous les 94 dollars le 5 novembre. Le pétrole avait donc perdu 9% lors de la seule séance du 4 novembre, les investisseurs anticipant une possible désescalade et une circulation maritime plus sûre dans le détroit d’Ormuz. Cette baisse reste néanmoins fondée sur des anticipations : ni Washington ni Téhéran n’ont, à ce stade, annoncé de changement dans leurs positions. Le conflit demeure donc une source majeure d’incertitude pour les prix de l’énergie.
Chez Perenys, notre univers d’investissement est défini par les principes de la finance islamique, mais notre champ d’analyse s’étend à l’ensemble des marchés financiers. Nous suivons l’ensemble du contexte macroéconomique et financier, y compris, les marchés et instruments dans lesquels nous n’investissons pas directement afin de mieux comprendre les forces qui influencent les fonds que nous sélectionnons.
Après ces résultats, deux éléments retiennent particulièrement notre attention :


